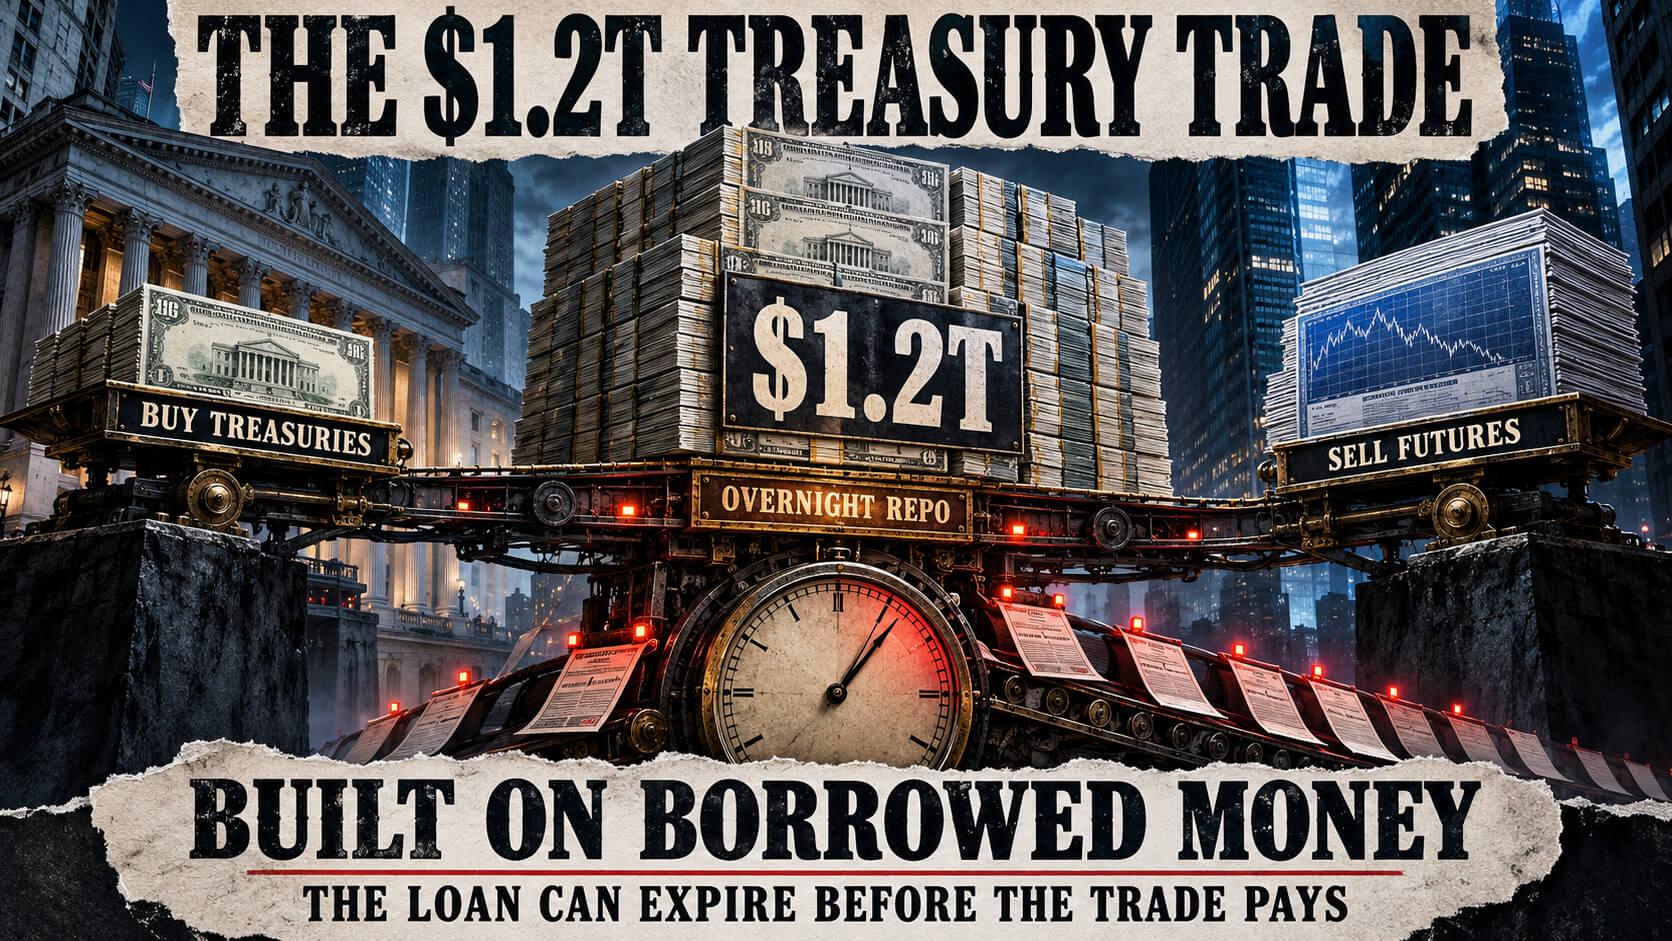
Хөрөнгө оруулалтын хэдж сангууд АНУ-ын Засгийн газрын бондын үнэ өснө гэж шууд найдахгүйгээр зах зээлээс ашиг олох нарийн бүтэцтэй арилжааг идэвхтэй ашиглаж байна. Энэ нь бондыг бодитоор нь худалдан авч, түүний эсрэг фьючерс гэрээг зэрэг зарах замаар үнийн багахан зөрүүг ашиг болгон авах Treasury cash-futures basis trade хэмээх стратеги юм.
Үнийн зөрүүгээр ашиг олох аргачлал
Фьючерсийн үнэ бондын үнээс тодорхой хэмжээгээр өндөр байх үед хэдж сангууд тухайн бондыг худалдан авч, фьючерсээ зардаг. Ингэснээр бондын ханш унасан ч фьючерсийн богино (short) позицоос олох орлого нь бондын алдагдлыг нөхдөг эрсдэл хаах (hedge) механизм бүрддэг байна.
Гэвч энэхүү үнийн зөрүү маш бага байдаг тул өгөөжийг өндөр болгохын тулд сангууд их хэмжээний зээл буюу repo (үнэт цаасаа барьцаалан бэлэн мөнгө авч, дараа нь буцаан худалдаж авах хэлцэл) ашигладаг. Олонх сангууд өөрсдөөсөө маш бага хөрөнгө гаргаж, ихэнх мөнгөө зээлээр санхүүжүүлдэг байна.
Санхүүжилтийн зардал ба гол эрсдэл
Энэ төрлийн арилжааны гол эрсдэл нь зээлийн хугацаа болон хүүгийн зардалд оршдог. Жишээлбэл, 100 сая ам.долларын позицоос жилийн 0.2%-ийн ашиг олохоор төлөвлөсөн сан 5 сая ам.долларын өөрийн хөрөнгө оруулсан тохиолдолд өгөөж нь 4% болж харагдана. Гэвч үлдсэн 95 сая ам.долларын зээлийн өртөг ердөө 0.2%-иар өсөхөд л нийт ашгийн бараг бүх хэсэг буюу 190,000 ам.доллар нь зээлдүүлэгчийн төлбөрт зарцуулагдах эрсдэлтэй.
Түүнчлэн бондын үнэ өсөж, фьючерсийн дансанд алдагдал үүсэхэд тухайн алдагдлыг хаахын тулд бэлэн мөнгөний шаардлага (variation margin) гарч ирдэг. Хэрэв сан тухайн хугацаанд бэлэн мөнгө олж төлж чадахгүй бол байр сууриа хадгалахад хүндрэл үүсдэг байна.
Morgan Stanley-ийн 9-р сарын 24-ний тайланд дурдсанаар, энэхүү арилжааны нийт дүн энэ онд 20 хувиар буурч, ойролцоогоор 1.2 их наяд ам.доллар болсон байна. Тухайн үед тус банк зах зээлд өргөн хүрээний дарамт үүссэн нотолгоо ажиглагдаагүй бөгөөд арилжааны хэмжээ багассан нь зах зээл шууд нуран унана гэсэн үг биш гэж үзжээ.